
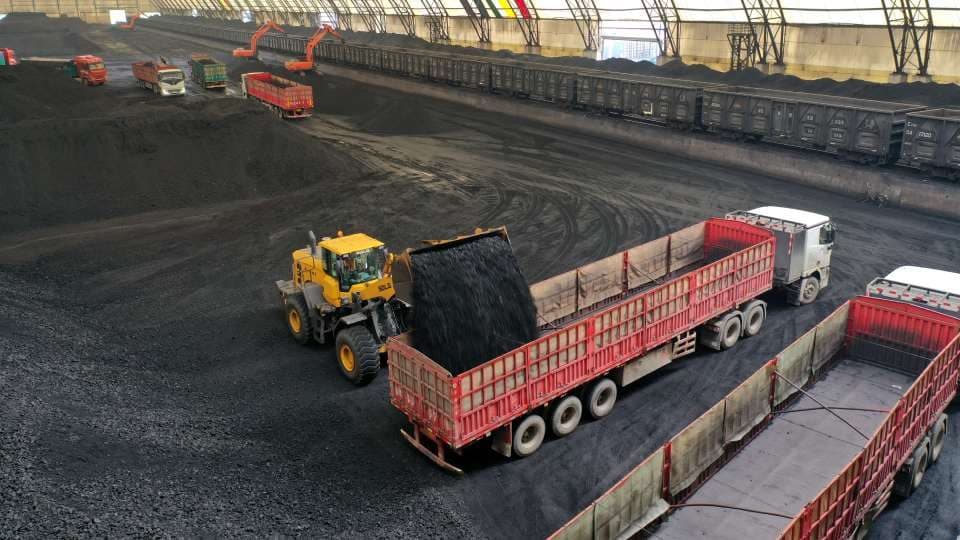
Монголын нийт нүүрсний экспортын 70 орчим хувийг коксжих нүүрс эзэлдэг. Тодруулбал, өнгөрсөн онд манай улс 90.02 сая тонн нүүрс экспортолсны 63.59 сая тонн нь коксжих нүүрс байсан. Тиймдээ ч Монголын экспортын орлого, валютын урсгалд коксжих нүүрс чухал нөлөөтэй.
Коксжих нүүрсний үнэ энэ намар өндөр түвшинд хадгалагдсан хэвээр байна. Mysteel-ийн есдүгээр сарын 23-ны оройн мэдээллээр Ганцмод боомтод Монголын “Монгол-5” түүхий коксжих нүүрс тонн нь 1670 юань, баяжуулсан нүүрс 1963 юанийн үнэтэй байв.
Наймдугаар сарын 7-нд 1323 юань байсан баяжуулсан нүүрсний үнэ ийн сар гаруйн хугацаанд 48.4 хувиар өссөн юм.
Монголын хөрөнгийн биржийн арилжаагаар ч коксжих нүүрсний үнэ өссөөр байна. Биржийн баталгаажуулсан хэлцлүүдээр “Энержи Ресурс”-ийн баяжуулсан коксжих нүүрс нэгдүгээр сарын 2-нд тонн нь 855 юань байсан бол есдүгээр сарын 23-нд 1,290 юаниар арилжигдсан нь 50.9 хувийн өсөлт юм.
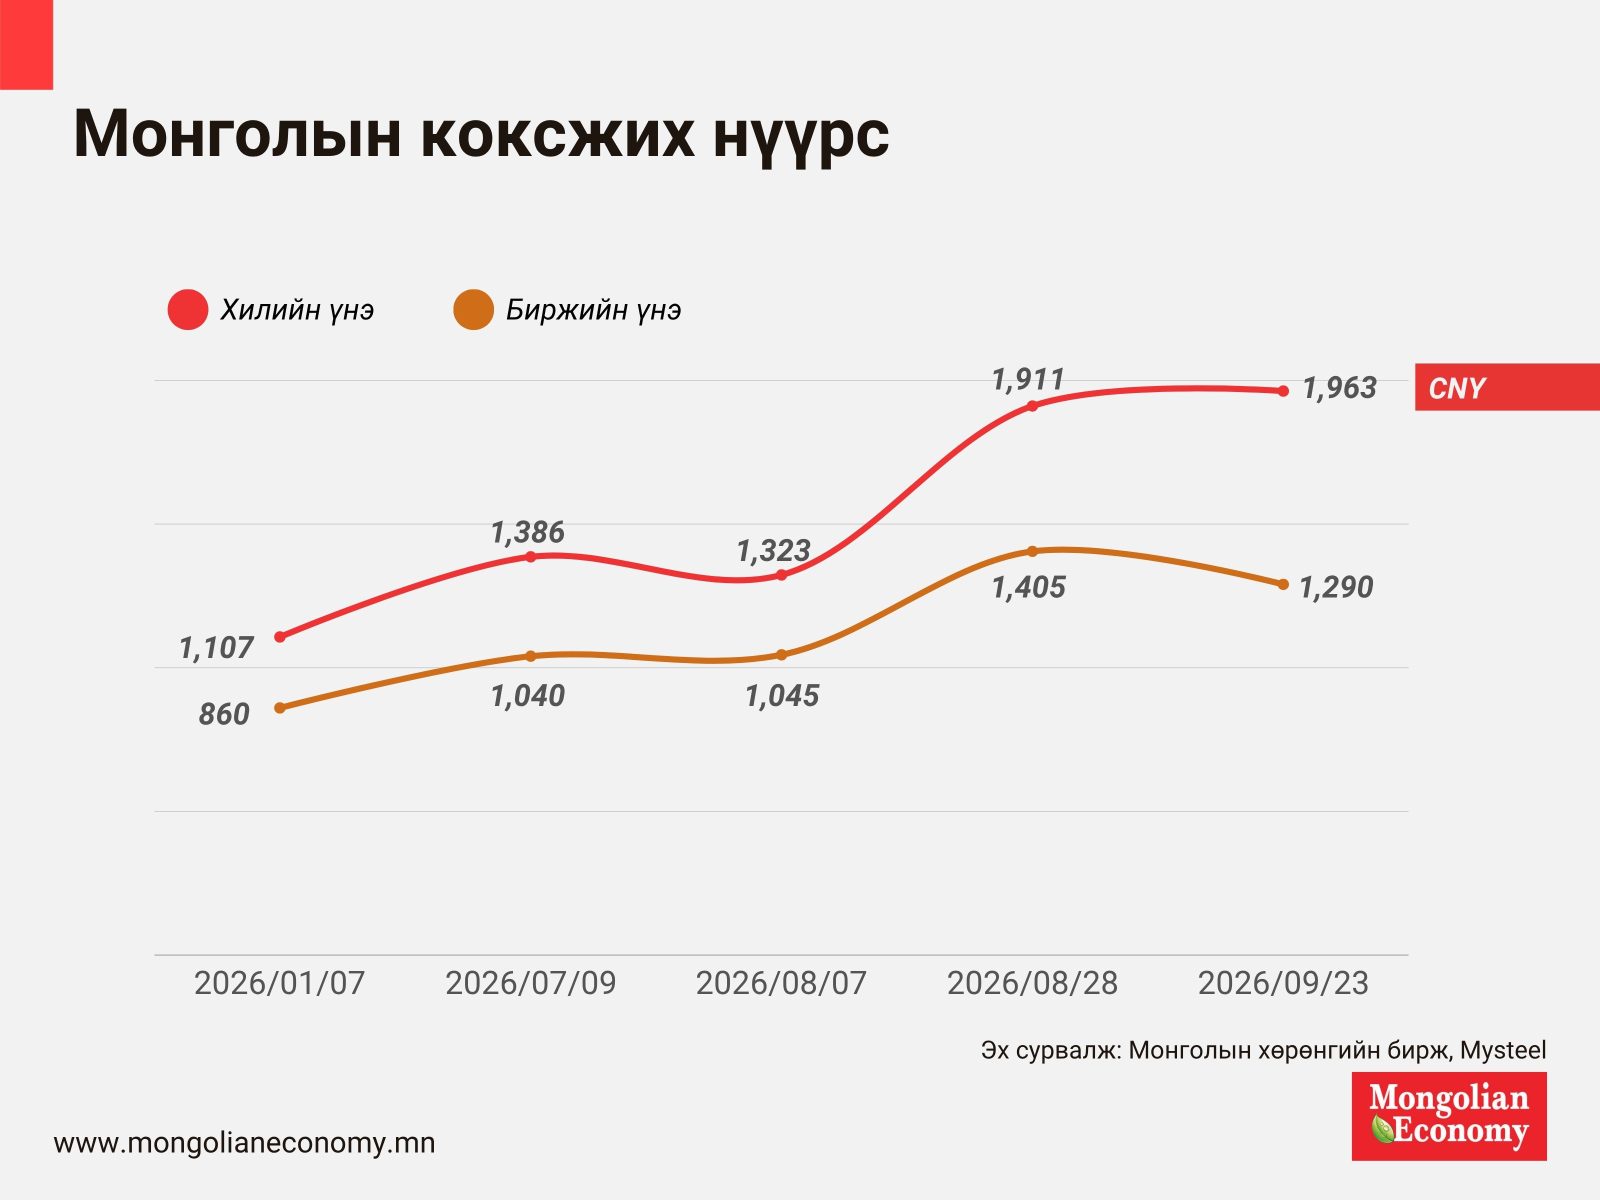
Бирж болон хилийн үнийг зэрэгцүүлэн харахад зах зээлийн ерөнхий чиглэлийг ажиглаж болох ч энэ хоёр үнийг өөр хооронд нь жишвэл өрөөсгөл. Учир нь нүүрсний чанарын үзүүлэлт, татвар, хүргэлтийн цэг, төлбөр болон нийлүүлэлтийн хугацааны ялгаатай байдал нь хилийн болон биржийн үнэ зөрүүтэй тогтоход нөлөөлдөг. Түүнчлэн нэг компанийн хэлцлээр Монголын нийт коксжих нүүрсний экспортын дундаж үнийг төлөөлүүлж болохгүй.
Дэлхийн зах зээл
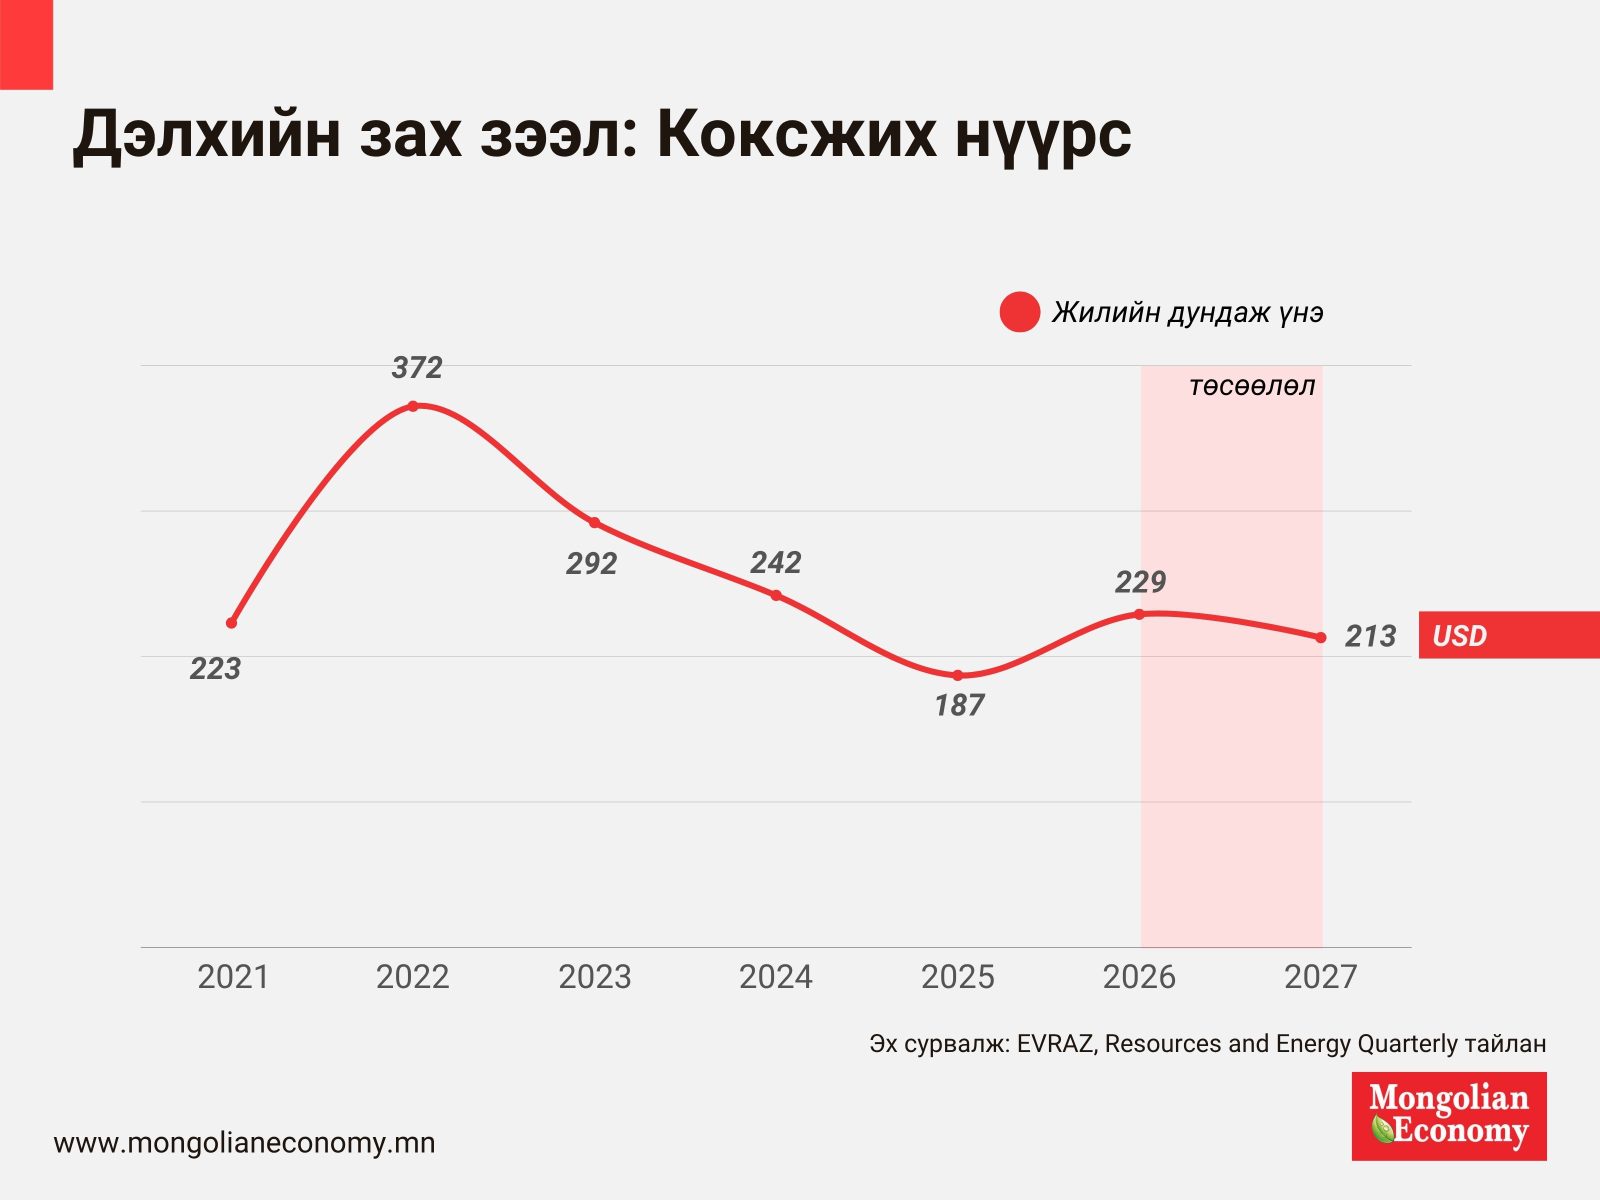
Австралийн өндөр чанартай, дэгдэмхий бодис багатай коксжих нүүрсний үнэ есдүгээр сарын эхээр тонн нь 270 ам.долларыг давжээ. Харин сүүлийн таван жилээр авч үзвэл, коксжих нүүрсний үнийн савлагаа харьцангуй өндөр байдгийг ажиглаж болно. Австралийн FOB нөхцөлтэй хатуу коксжих нүүрсний жилийн дундаж үнэ 2022 онд 372 ам.доллар байсан бол 2023 онд 292, 2024 онд 242, 2025 онд 187 ам.доллар болж буурчээ. Иймээс энэ намрын өсөлт өмнөх жилүүдэд тохиолдсон бууралтын дараах сэргэлт болж байна. Одоогийн өсөлтийг дэмжиж буй гол хүчин зүйл нь Хятадын нийлүүлэлтийн тасалдал юм.
Westpac-ийн тайлбарласнаар Шаньси мужид тавдугаар сарын сүүлчээр болсон уурхайн ослын дараах түр зогсолт, аюулгүй ажиллагааны шалгалт хүлээлтээс удаан үргэлжилжээ.
Үүний зэрэгцээ Монголын дизель түлшний хомсдол олборлолтыг хязгаарласан нь Хятадын худалдан авагчдыг далайн тээврээр нийлүүлэх нүүрс рүү дахин хандахад нөлөөлсөн байна.
Гэвч Хятадын эцсийн хэрэглээ үнийн өсөлтийг тогтвортой дэмжих хэмжээнд хүрсэн эсэх нь тодорхойгүй хэвээр. Wood Mackenzie-ийн есдүгээр сарын 15-ны үнэлгээгээр гангийн эрэлт сайжирсан ч улирлын хэвийн түвшнээс сул байна. Ган үйлдвэрлэгчдийн ашигт ажиллагаа муу, домен зуухны үйлдвэрлэл танагдах эрсдэлтэй байгаа бөгөөд дотоодын уурхайнуудын олборлолт сэргэвэл импортын хэрэгцээ буурч болзошгүй. Тус байгууллага энэ оны дөрөвдүгээр улиралд үнэ аажмаар сулрах төлөвтэй гэж үзжээ.
Үнийн хүлээлтийн хувьд Westpac 2026 оны дөрөвдүгээр улирлын дунджийг 250 ам.доллар, 2027 оны эхний улирлыг 225, сүүлийн улирлыг 191 ам.доллар гэж төсөөлсөн байна. Энэ хувилбар бол нийлүүлэлтийн өнөөгийн хүндрэл аажмаар намжина гэсэн тооцооллын үндсэн дээр дэвшүүлсэн таамаг юм.
Харин дунд хугацаанд Энэтхэг, Зүүн Өмнөд Азийн гангийн үйлдвэрлэлийн өсөлт коксжих нүүрсний эрэлтийг дэмжих бол Хятадын үл хөдлөх хөрөнгийн салбарын сулрал, цахилгаан нуман зуухны хэрэглээ нэмэгдэх зэрэг нь уламжлалт коксжих нүүрсний хэрэгцээг хязгаарлах төлөвтэй байна.