
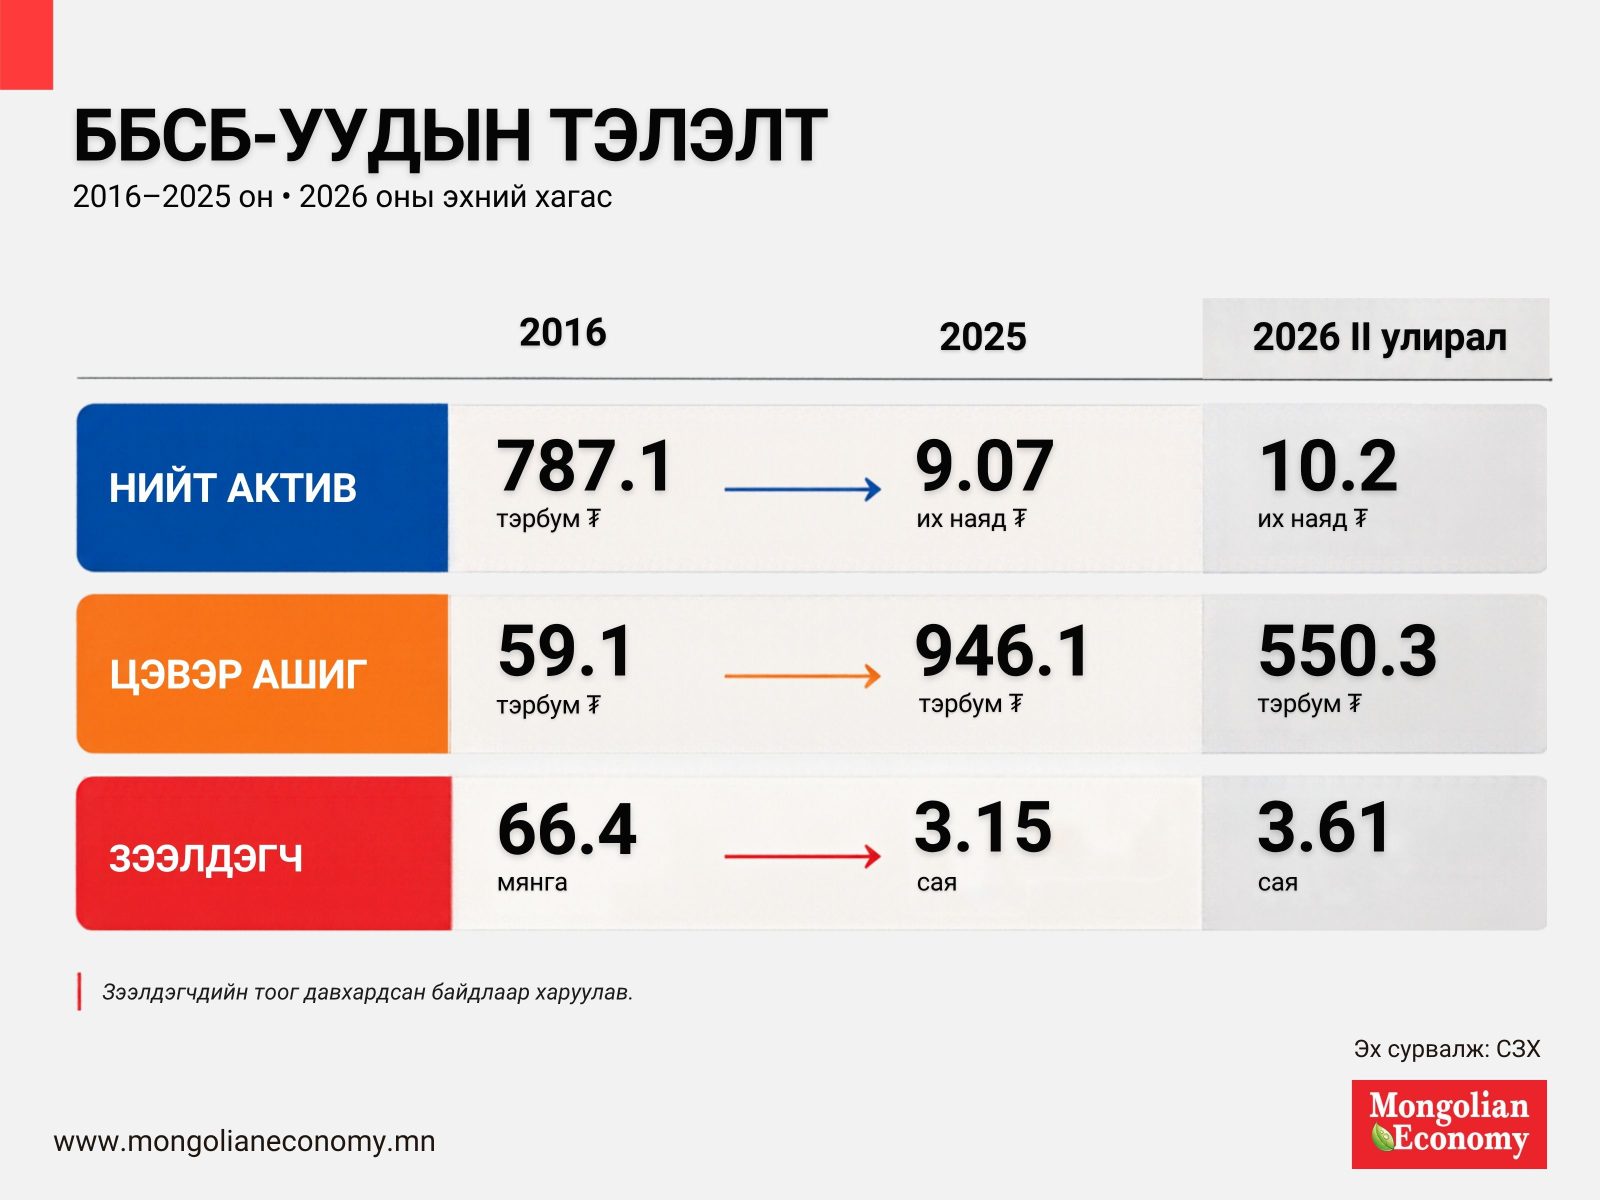
Манай улсад 500 гаруй ББСБ үйл ажиллагаа явуулдаг. Тэдний харилцагчдын тоо геометрийн прогрессоор өсөж байна. 2016 онд ББСБ-уудын зээлдэгчдийн тоо давхардсан байдлаар 66.4 мянга байсан. Өдгөө энэ тоо 54 дахин томорч 3.6 сая болжээ. Энэ бол давхардсан бүртгэл гэдгийг сануулъя. Тухайлбал, 2025 оны эцэст ББСБ-ууд 3.2 сая зээлдэгчтэй байсан. Харин нэг хүн хэд хэдэн “апп”-аас давхар зээл авсныг нэгтгэж тооцвол нийт 752.7 мянган иргэн ББСБ-уудын зээлдэгч болсон байв. 3.5 сая хүнтэй манай улсад хүүхэд, хөгшдөөс бусад, ажил хөдөлмөр эрхэлж яваа хүмүүсийн дийлэнх нь “банк бус”-аас зээл авч байна.
Зээлдэгчдийн тоо өсөхийн хэрээр ББСБ-уудын нийт хөрөнгө, цэвэр ашгийн хэмжээ ч эрс өсжээ.
2016 оны эцэст 787 тэрбум төгрөг байсан “банк бус”-ын салбарынхны нийт актив энэ оны эхний хагас жилд 10.2 их наяд төгрөгт хүрэв. Нэрлэсэн дүнгээр бараг 13 дахин тэлсэн үзүүлэлт. Харин цэвэр ашиг нь 100 тэрбум төгрөгт хүрдэггүй байсан бол энэ жил их наядын босго давах нь бараг л тодорхой харагдаж байна.
Банкны босгоо өндөрсгөж, “банк бус” үүдээ дэлгэв
Монголбанк хэрэглээний зээлийн өсөлтийг сааруулж, өрхийг орлогоосоо давсан төлбөрт унахаас хамгаалах зорилгоор 2019 оноос өр, орлогын харьцааг хязгаарлаж эхэлсэн. Анх сарын орлогын 70 хүртэлх хувийг зээлд төлөх боломжтой байлаа. Энэ босгыг 2025 оны гуравдугаар сард 55-аас 50 хувь, энэ оны нэгдүгээр сард 45 хувь болгож бууруулсан. Мөн наймдугаар сард бодлогын хүүг 12.5 хувь, банкуудын төгрөгийн эх үүсвэрээс заавал нөөцлөх хувийг 14.5 болгож нэмсэн.
Товчоор хэлбэл, нэг талд өрхийн нэмж зээлэх боломжийг хязгаарласан бол нөгөө талд “зээлийн эх үүсвэрээсээ ахиухныг нөөцөл, зээлээ хумь” хэмээн банкуудад даалгасан хэрэг.
Шалтгааныг нь Төв банк “микро түвшин”-д анхаарах замаар макро орчноо хамгаалах зорилготой гэж тайлбарласан. Мөнгөний бодлогын тайлангаас харвал бодлого ч үйлчилжээ. Хэрэглээний зээлийн жилийн өсөлт 2024 оны эхний улиралд 38 хувь орчим байсан бол 2026 оны мөн үед есөн хувь болж саарав. Түүнчлэн Монголбанк есдүгээр сарын тайландаа цалингийн зээл олголт буурсныг хоёр шалтгаанаар тайлбарлажээ. “Зээлийн босго өндөрссөн. Бас өмнө нь олгосон цалингийн зээлүүдийн эргэн төлөлт муудсан” гэсэн юм.
Төв банкны “харж үзэлт”
Иргэд зээлээ хэцүүхэн төлдөг болсон энэ зовлонтой холбоотойгоор ердөө хоёр өдрийн өмнө Төв банкны Мөнгөний бодлогын хороо мэдэгдэл хийв. Хорооны шийдвэрээр, зээлийн төлбөрийн дарамттай байгаа иргэн банктайгаа тохиролцож, нэмэлт зээл авахгүйгээр зээлийнхээ нийт хугацааг 48 сар хүртэл сунгах боломж бүрджээ. Жишээ нь, сарын 1.4 хувийн хүүтэй, 30 сарын хугацаатай 10.0 сая төгрөгийн зээлийг 48 сар болговол сарын төлбөр 411 мянгаас 288 мянган төгрөг болж буурна. Гэхдээ үүний хариуд нийт төлөх хүү ойролцоогоор 1.5 сая төгрөгөөр өсөх аж. Чухам ийм учраас Төв банк энэ арга хэмжээгээ зөвхөн бодит хүндрэлтэй өрхөд санал болгосон юм.
Монголбанкны Ерөнхийлөгч С.Наранцогт энэ шийдвэрийг танилцуулахдаа бас нэгэн баримт дурдсан нь анхаарал татав.
Өнгөрсөн есдүгээр сарын байдлаар, шинээр тогтоосон өр, орлогын хязгаарт хамаарах хэрэглээний нийт зээлээс 9.1 хувь нь чанаргүй ангилалд шилжсэн байна. Энэ бол жил хүрэхгүй хугацаанд 2.7 нэгж хувиар өссөн үзүүлэлт юм.
Энд 2020 оны нэгэн судалгааг онцолъё. “Банкны хэрэглээний зээлийн хязгаарлалтын хэрэгжилт, түүний бусад санхүүгийн байгууллагад үзүүлэх нөлөө” сэдэвт эдийн засагчдын хамтарсан судалгаанд өнөөдрийн маргааныг бараг тэр чигээр нь урьдчилан сануулжээ.
Судалгаанд “Иргэдийн хэрэглээний зээл хязгаарлах бодлогыг зөвхөн банкууд дээр хэрэгжүүлснээр зээл ББСБ-ууд руу шилжиж, макро зохистой бодлогын үр нөлөөг бууруулах эрсдэл бий. Өөрөөр хэлбэл, банкны шаардлага хангаагүй иргэд ББСБ-аас зээл авч, банкны системд байсан эрсдэл банк бус санхүүгийн салбарт шилжих боломжтой. Түүнчлэн урт хугацаанд өрхийн өрийн дарамтыг бууруулах зорилготой бодлогын нөлөө суларч болзошгүй” хэмээн дурджээ.
Зургаан жилийн өмнөх энэ анхааруулгаас нэг зүйл илэрхий харагдана. Өрхийг хамгаалах бодлогын үр дүнг хэмжихдээ зөвхөн банкны үүдэн дээр зогсож болохгүй. Монголбанк, СЗХ бодитой үр дүн гаргаж банк болоод “банк бус”-ынхаа үүдийг аль алиныг нь сахих ёстой. Эс бөгөөс зарим эдийн засагчийн хардлага ёсоор улс төр, санхүүгийн салбар дахь “акул”-ууд, бодлого тодорхойлогчид өөрсдийн “банк бус”-аа тэтгэхээр ийм нөхцөлд хөтөлсөн байж болох уу.
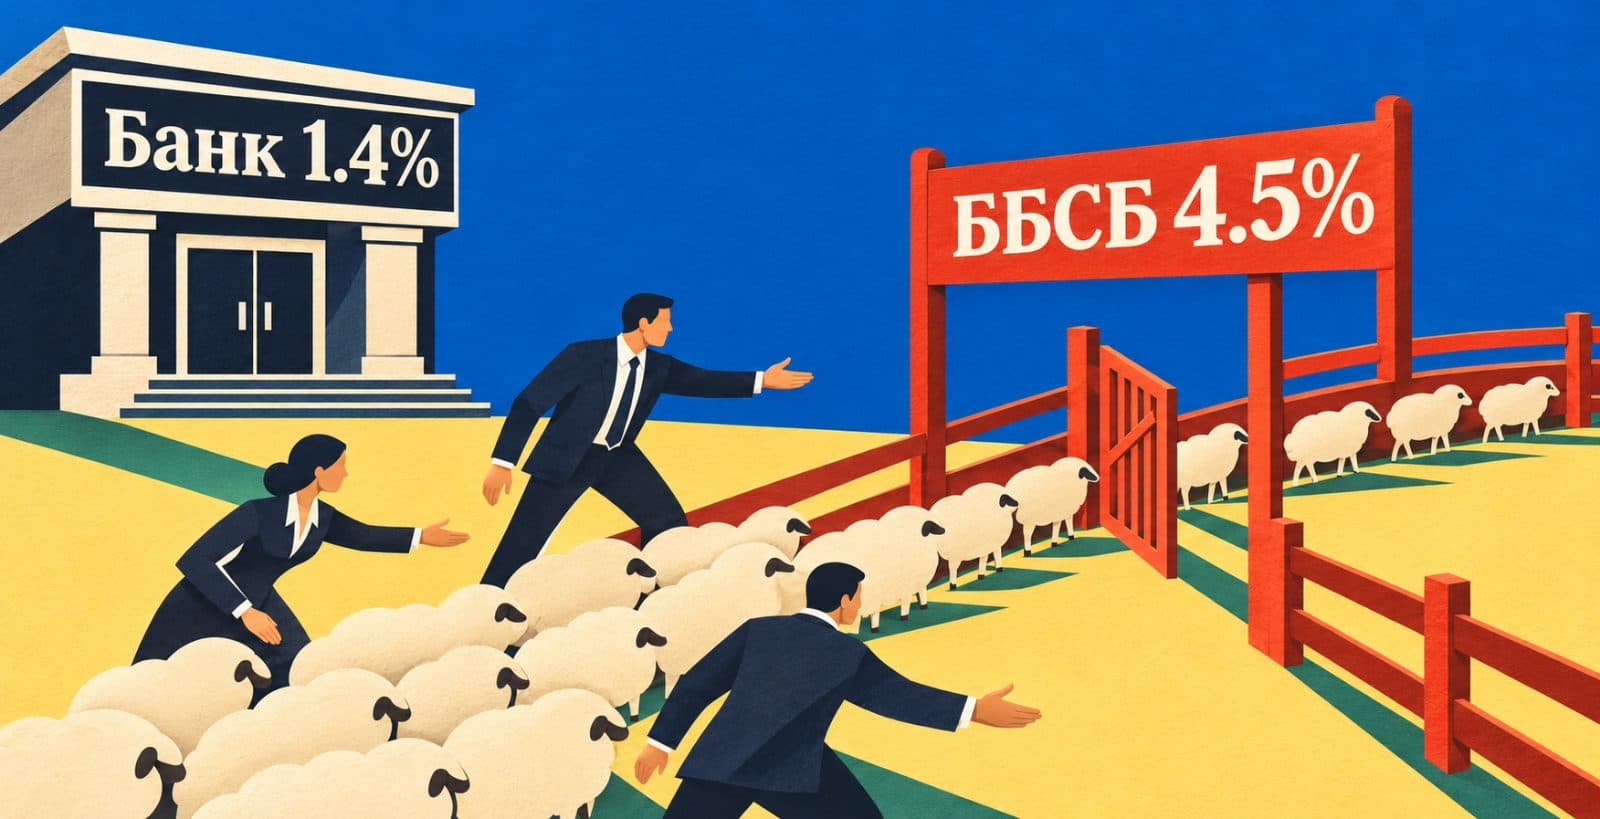
Хэрэв тэд үнэхээр ард иргэдээ хонь шиг үзэж, “ББСБ” гэх сарын 4.5 хувийн хүү нэхэж мэдэх зээлийн хашаа руу зориуд шахаж байвал яах вэ?
Өрхийн өрийн дарамтад үнэхээр л санаа тавьж буй бол наанадаж л зээлийн хүүг бууруулах учиртай. Энэ амлалтыг эрх баригчид олон жилийн өмнө өгсөн боловч хүү буураагүй. Эцэст нь бид улс нийтээрээ нэг асуултыг бясалгах учиртай. Монголчууд бид яагаад хэрэглээгээ хүртэл зээлээр шийдэж амьдарч байна вэ…